Introduzione alla Misurazione e Rendicontazione Finanziaria Aziendale
Una guida completa ai concetti fondamentali della rendicontazione finanziaria, inclusi bilancio, conto economico e rendiconto finanziario. Spiega la doppia rappresentazione del patrimonio, l'equazione patrimoniale e le diverse funzioni e formati di presentazione del bilancio.
Nel mondo degli affari, comprendere lo stato di salute di un'azienda non è una questione di intuito, ma di analisi rigorosa dei dati. Per farlo, si ricorre alle situazioni finanziarie, un insieme di documenti contabili che fungono da vera e propria "fotografia" della società. Questa immagine permette di valutare due aspetti fondamentali: la posizione finanziaria (cosa l'azienda possiede e cosa deve) e la performance (quanto valore ha generato in un determinato periodo).
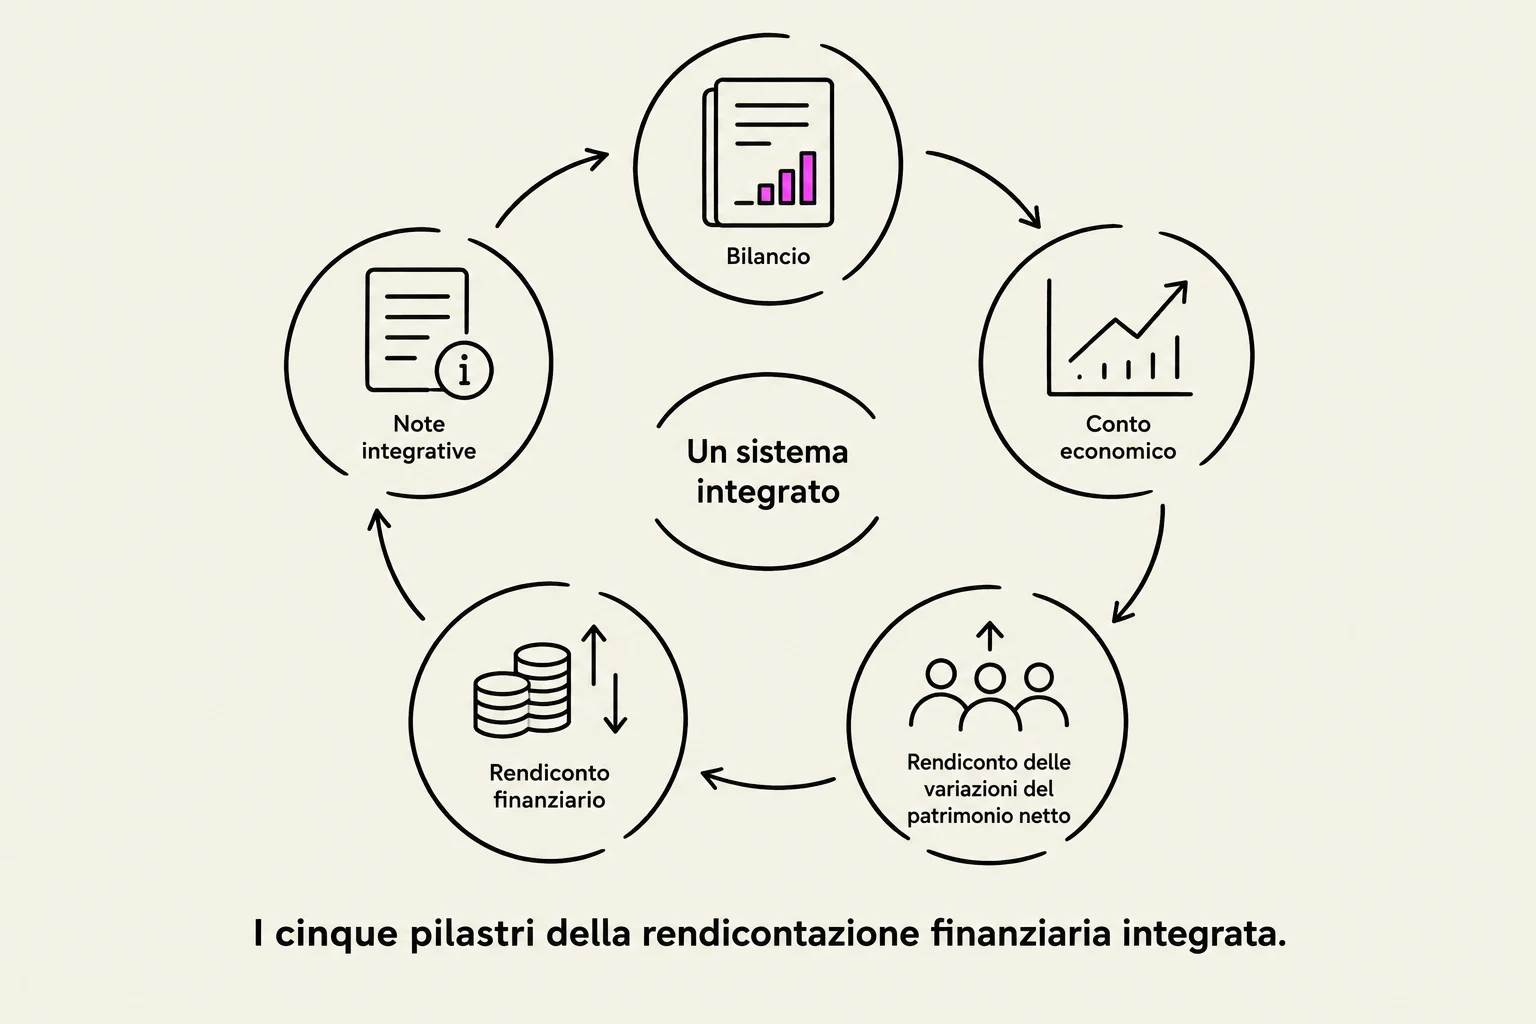
The five pillars of integrated financial reporting: Balance Sheet, Income Statement, Statement of Changes in Net Assets, Financial Statement, and Supplementary Notes.
Queste informazioni non sono riservate solo ai manager, ma sono vitali per una vasta gamma di stakeholder: azionisti che devono decidere se investire, lo Stato per finalità fiscali, fornitori che valutano il rischio di credito, clienti e persino concorrenti che analizzano la solidità del mercato.
I pilastri della rendicontazione finanziaria
Per offrire un quadro completo e fedele, la rendicontazione non si affida a un singolo documento, ma a un sistema integrato di cinque componenti principali:
Bilancio (Bilanţul): Documenta la ricchezza accumulata dall'entità alla fine di un periodo (solitamente l'anno fiscale).
Conto economico (Contul de profit şi pierdere): Illustra il risultato economico, evidenziando se l'attività ha generato un profitto o una perdita.
Rendiconto delle variazioni del patrimonio netto (Situaţia modificărilor capitalului propriu): Registra tutte le modifiche apportate al capitale proprio, comprese le operazioni con i proprietari.
Rendiconto finanziario (Situaţia fluxurilor de trezorerie): Analizza i movimenti di cassa, ovvero come la liquidità è entrata ed uscita durante il periodo.
Note integrative (Notele explicative): Forniscono il contesto necessario, spiegando le politiche contabili adottate e dettagliando informazioni non immediatamente leggibili dagli altri documenti.
Il Bilancio: La doppia rappresentazione del patrimonio
The image illustrates the dual representation of a balance sheet, showing assets and liabilities. Assets, depicted on the left, include a factory and money, representing the company's goods and resources. Liabilities, on the right, are represented by a bank and people, signifying funding sources like debts and equity.
Il bilancio è lo strumento che riflette la posizione finanziaria in un momento preciso, tipicamente alla chiusura dell'esercizio finanziario (che solitamente coincide con il 31 dicembre).
Un concetto cardine della contabilità è che il bilancio rappresenta il patrimonio sotto la sua doppia rappresentazione. Questo significa che ogni elemento può essere visto da due prospettive diverse: quella dell'azienda (cosa ha) e quella delle fonti (da dove vengono i soldi per averlo).
L'Equazione Patrimoniale
Il cuore del bilancio è l'equazione fondamentale che mette in relazione le risorse (Attività) con le fonti di finanziamento (Passività):
ATTIVITAˋ=CAPITALE PROPRIO+CAPITALE DI TERZI
In termini più semplici, questa relazione può essere espressa come:
ATTIVITAˋ=PASSIVITAˋ
💡 Consiglio per l'esame: Ricorda che in contabilità si ragiona sempre dal punto di vista della FIRMA. Se un esercizio dice "si acquista un macchinario", non pensare a te stesso, ma all'azienda che sta acquisendo un bene (Attività) e, potenzialmente, contraendo un debito (Passività).
Analisi delle componenti del Bilancio
Per comprendere il bilancio, dobbiamo distinguere tra le due macro-categorie:
1. Le Attività (Active)
Rappresentano le risorse controllate dall'entità, derivanti da eventi passati, dalle quali si aspetta che generino benefici economici futuri. Possono essere divise in:
Attività imobilizzate: Beni destinati a restare in azienda per lungo tempo (es. immobili, macchinari, brevetti).
Attività circolanti: Beni che ruotano rapidamente (es. scorte di magazzino, crediti verso clienti, disponibilità liquide in banca).
2. Le Passività e il Patrimonio Netto (Pasiv)
Rappresentano le fonti di finanziamento. Qui è fondamentale distinguere tra:
Capitale Proprio (Patrimonio Netto): È l'interesse residuo degli azionisti sulle attività dopo aver sottratto tutti i debiti. In altre parole, è ciò che rimarrebbe ai proprietari se l'azienda vendesse tutto e pagasse tutti i debiti.
Debiti (Datori): Obbligazioni verso terzi (banche, fornitori, Stato) che comporteranno un'uscita di risorse in futuro.
Funzioni e modelli di presentazione
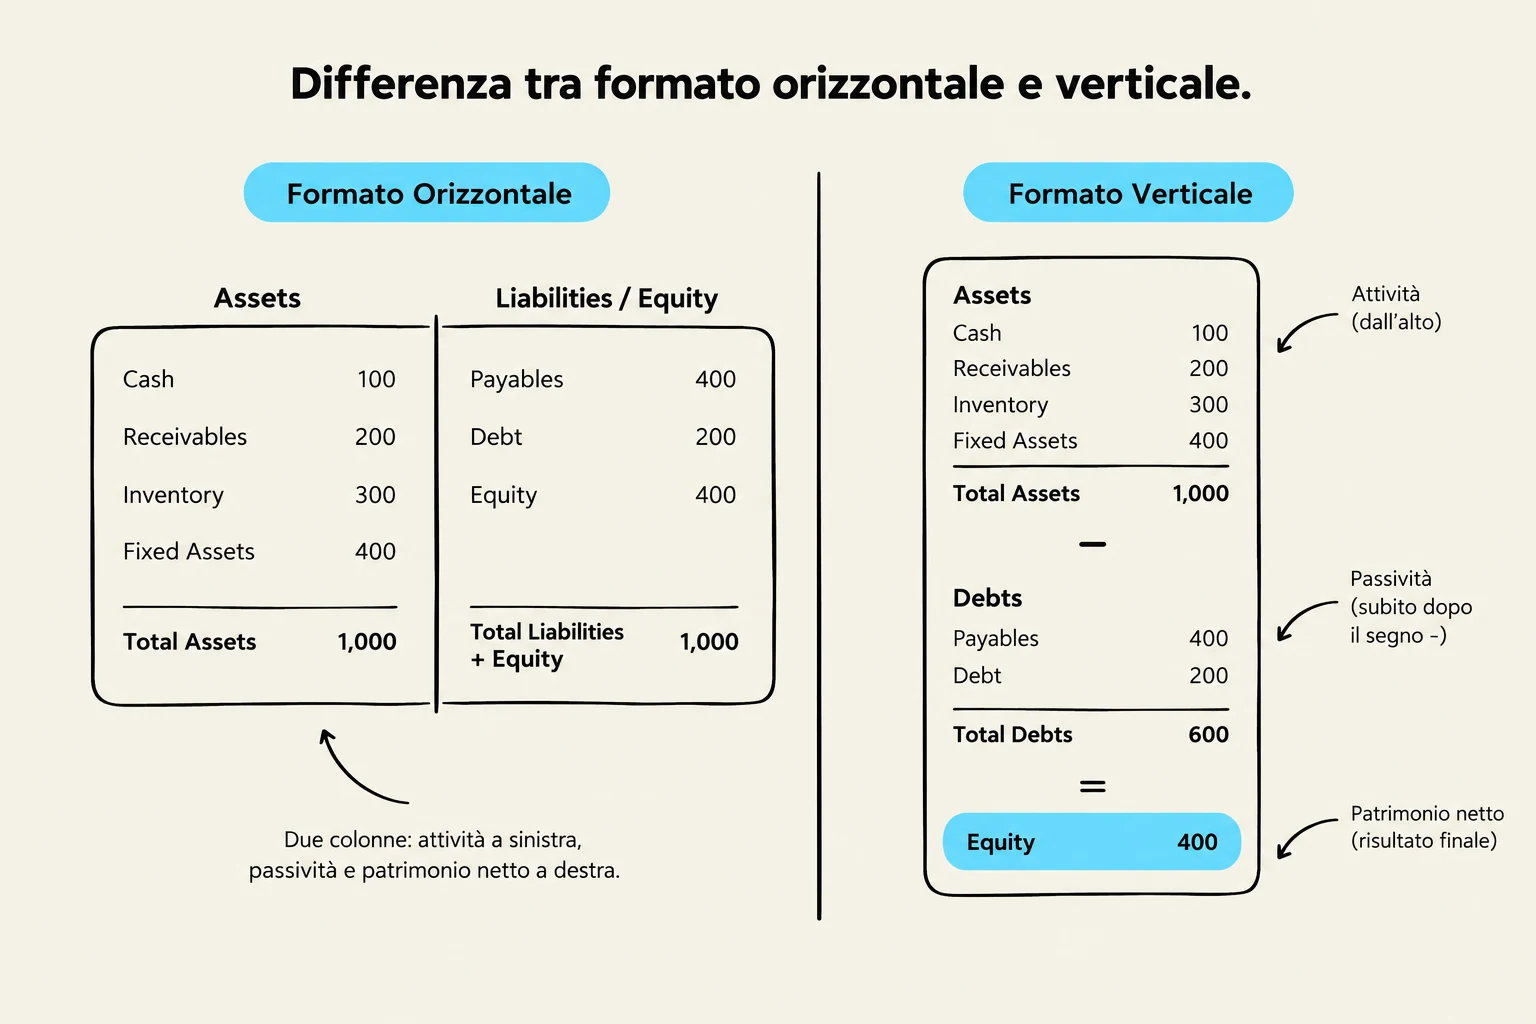
Comparison of horizontal and vertical formats for presenting financial information, illustrating assets, liabilities, and equity.
Il bilancio non è solo un elenco di numeri, ma svolge tre funzioni cruciali:
Riflessione e generalizzazione: Raggruppa i dati contabili in modo sistematico.
Informazione: Fornisce dati necessari ai decisori (azionisti, banche, ecc.).
Analisi e controllo: Permette di calcolare indicatori finanziari per diagnosticare la salute dell'impresa.
Formati di presentazione
Esistono due modi principali per visualizzare il bilancio:
Formato Orizzontale: Presenta Attività e Passività in due colonne affiancate, rendendo immediata la verifica dell'uguaglianza Attivitaˋ=Passivitaˋ.
Formato Verticale (a lista): Molto comune in ambito legislativo (come in Romania), presenta gli elementi in un'unica colonna, calcolando la differenza tra attività e debiti per arrivare al capitale proprio:
ATTIVITAˋ−DEBITI (TERZI)=CAPITALE PROPRIO
Conclusione: La visione d'insieme
La misurazione della situazione finanziaria richiede una comprensione integrata. Mentre il Bilancio ci dice "cosa abbiamo e cosa dobbiamo", il Conto Economico ci dice "se stiamo guadagnando o perdendo", e il Rendiconto Finanziario ci dice "se abbiamo abbastanza contanti per pagare le bollette". Solo combinando questi documenti è possibile ottenere una visione trasparente e chiara della reale capacità di un'organizzazione di generare valore e di rimanere solida nel tempo.
Keep reading for free.
Create an account to finish this reading and make it part of your study routine.