Distinción entre Resultados y Patrimonio en Finanzas
Explora la diferencia fundamental entre los resultados contables (ingresos menos gastos) y el patrimonio neto (activos menos pasivos) de una empresa. Comprende cómo cada uno refleja la salud financiera y la riqueza acumulada.
En el mundo de la contabilidad y las finanzas, es común cometer el error de pensar que una empresa que genera beneficios es, automáticamente, una empresa rica o solvente. Sin embargo, para un analista o un administrador, esta es una distinción peligrosa. La clave reside en comprender que la capacidad de generar ganancias en un periodo determinado no es lo mismo que la riqueza acumulada de la entidad.
Para entender la salud de una organización, debemos separar dos magnitudes fundamentales: los resultados contables y la variación del patrimonio. Mientras que los primeros nos dicen cómo ha ido el "año" (el rendimiento), los segundos nos dicen qué es lo que la empresa "tiene" realmente (su riqueza neta).
Los Resultados Contables: El Rendimiento en el Tiempo
Cuando hablamos de "resultados", nos referimos a la actividad económica que ocurre durante un intervalo de tiempo específico, generalmente un ejercicio fiscal o un año. El resultado es una medida de eficiencia y desempeño.
Para calcularlo, la contabilidad utiliza la relación entre dos elementos básicos:
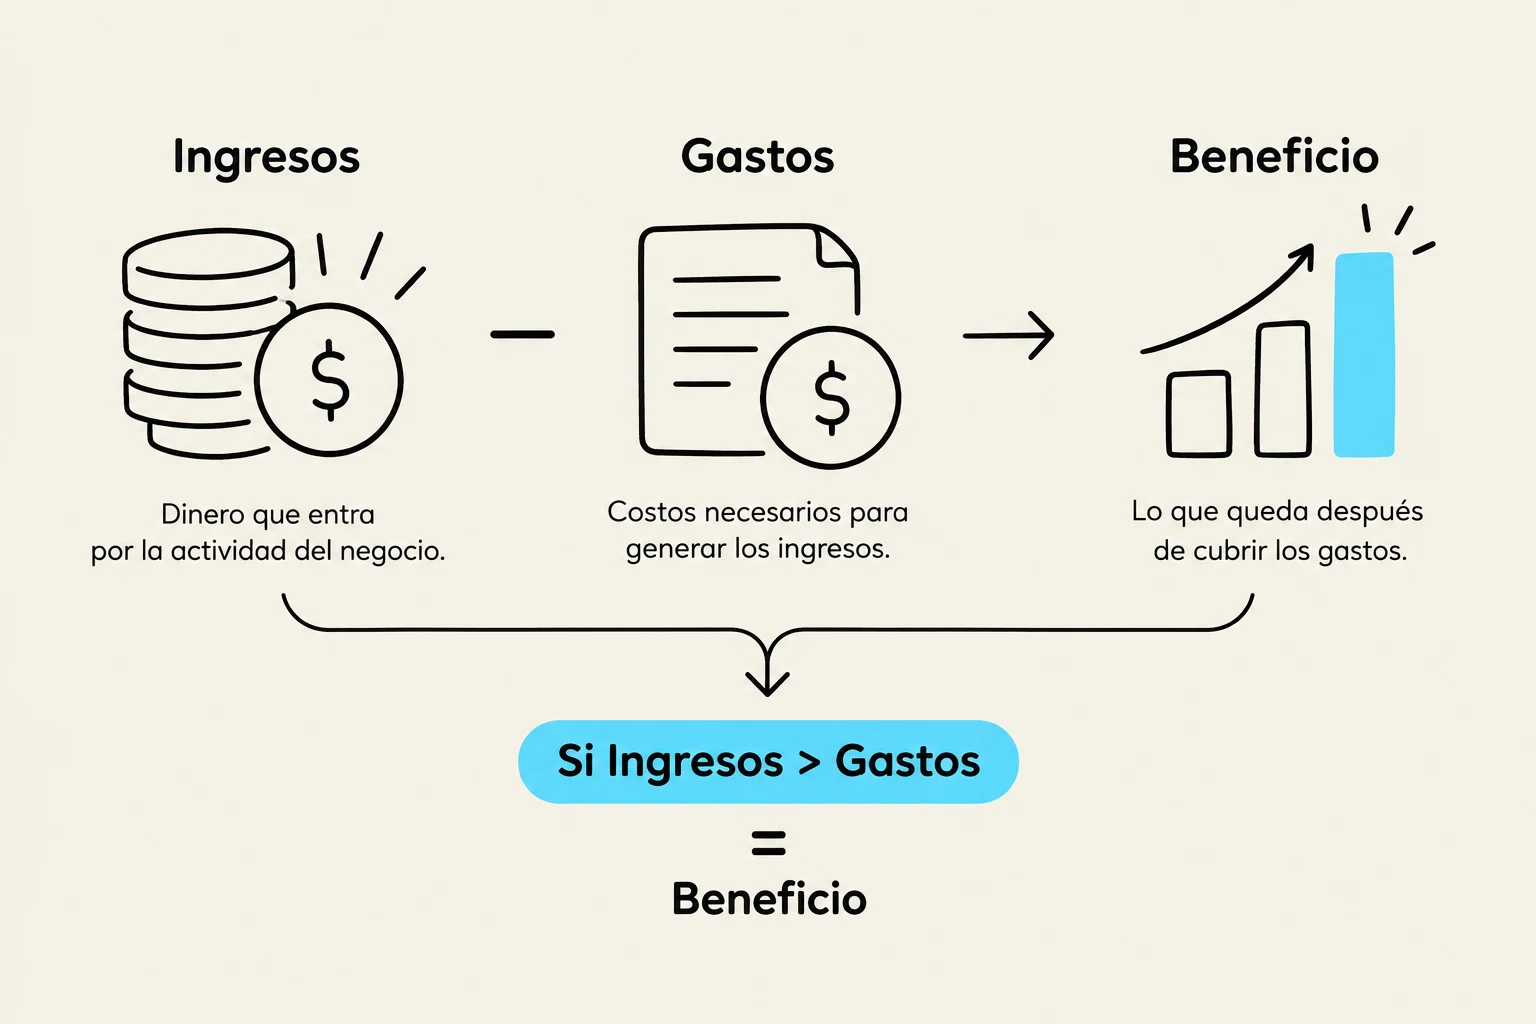
Ingresos: Son las entradas de recursos o incrementos de valor derivados de la actividad de la empresa (ventas, servicios prestados, etc.).
Gastos: Son las salidas de recursos o disminuciones de valor necesarias para generar esos ingresos (sueldos, alquileres, suministros, etc.).
La diferencia entre ambos nos lleva a dos escenarios posibles:
Beneficios (Ganancias): Se producen cuando los ingresos totales son superiores a los gastos totales. Es el escenario ideal donde la empresa crea valor.
Pérdidas: Ocurren cuando los gastos superan a los ingresos. En este caso, la actividad del periodo ha consumido recursos en lugar de generarlos.
Es vital entender que los resultados son transitorios. Una empresa puede tener un año de grandes beneficios y el siguiente sufrir pérdidas significativas. El resultado es una "foto" del movimiento durante un periodo.
This diagram illustrates the basic business concept of profit, showing that revenue (Ingresos) minus expenses (Gastos) equals profit (Beneficio).
El Patrimonio: La Riqueza Acumulada
A diferencia de los resultados, el patrimonio (o capital neto) no es un flujo de movimiento, sino un estado de situación en un momento concreto. Representa la verdadera riqueza de la entidad tras haber cumplido con todas sus obligaciones.
El patrimonio se define por la variación de los elementos que componen la estructura financiera de la empresa:
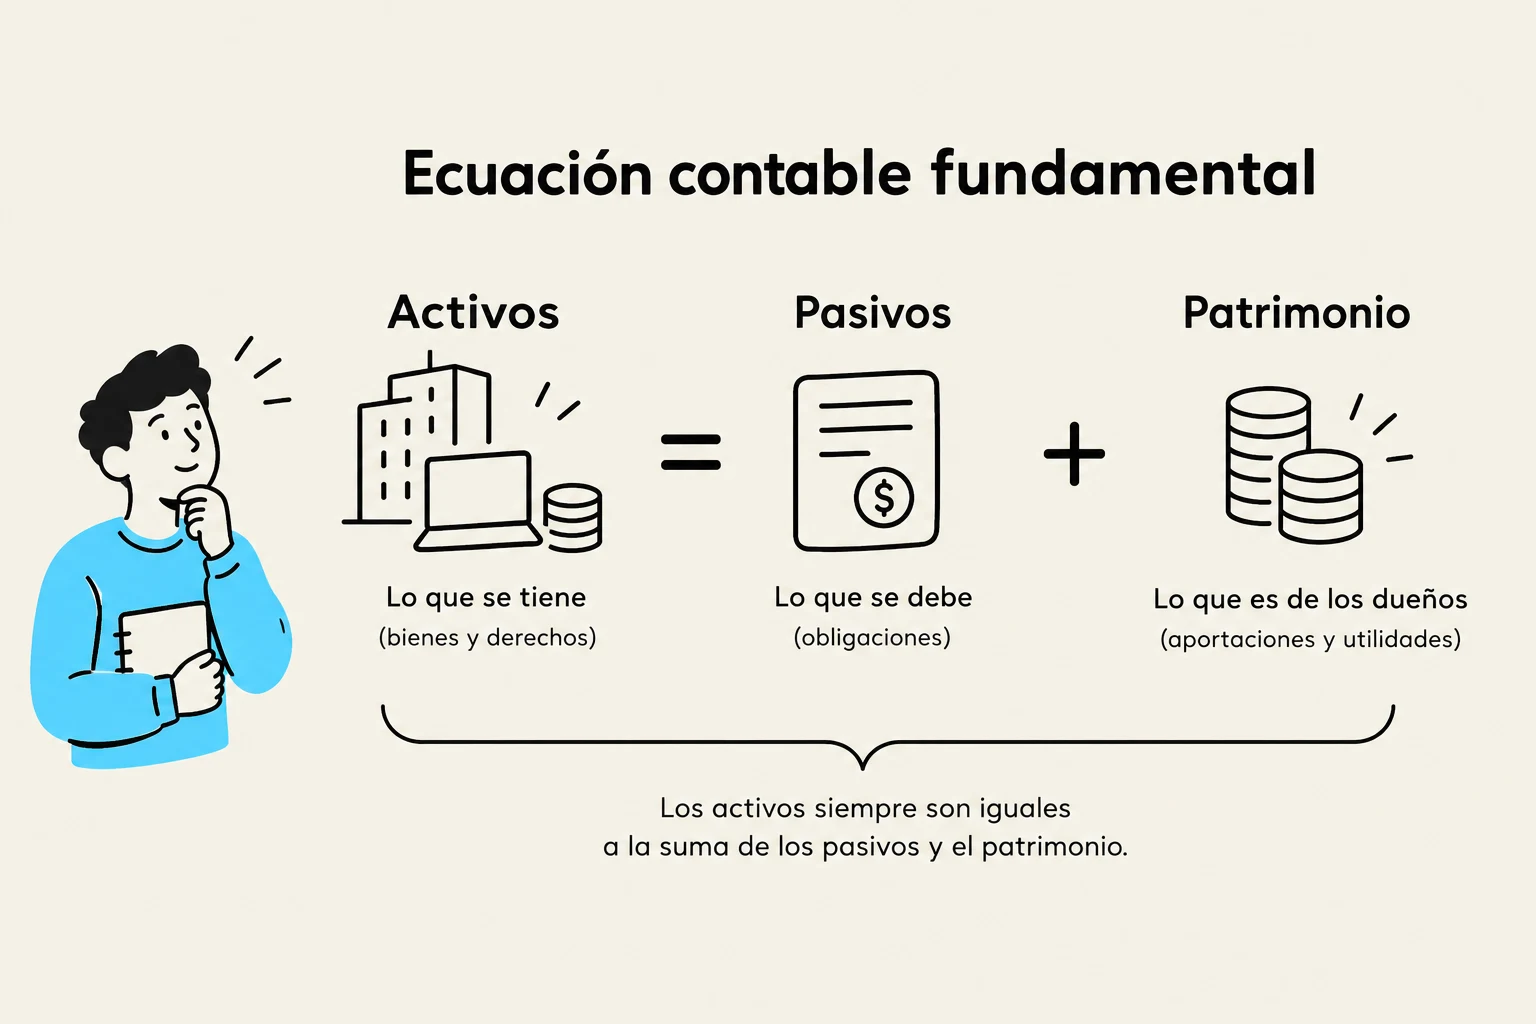
Activos (Bienes y Derechos): Son todos los recursos que la empresa posee, como maquinaria, edificios, dinero en caja o el derecho a cobrar a clientes (derechos de cobro).
Pasivos (Deudas y Obligaciones): Representan las obligaciones de la empresa con terceros, como préstamos bancarios, deudas con proveedores o impuestos pendientes de pago.
La relación fundamental que define el patrimonio es la siguiente:
Patrimonio Neto=Activos−Pasivos
💡 Tip de examen: Si te preguntan por la diferencia entre "ganar dinero" y "tener patrimonio", recuerda que el primero es un flujo (resultado) y el segundo es un stock (posición financiera).
The fundamental accounting equation illustrates that assets are equal to the sum of liabilities and equity.
El Peligro de la Confusión: Liquidez vs. Patrimonio
Uno de los conceptos más críticos para cualquier estudiante de contabilidad es entender que tener un alto patrimonio no garantiza tener dinero disponible. Aquí es donde entra en juego la distinción entre patrimonio y liquidez.
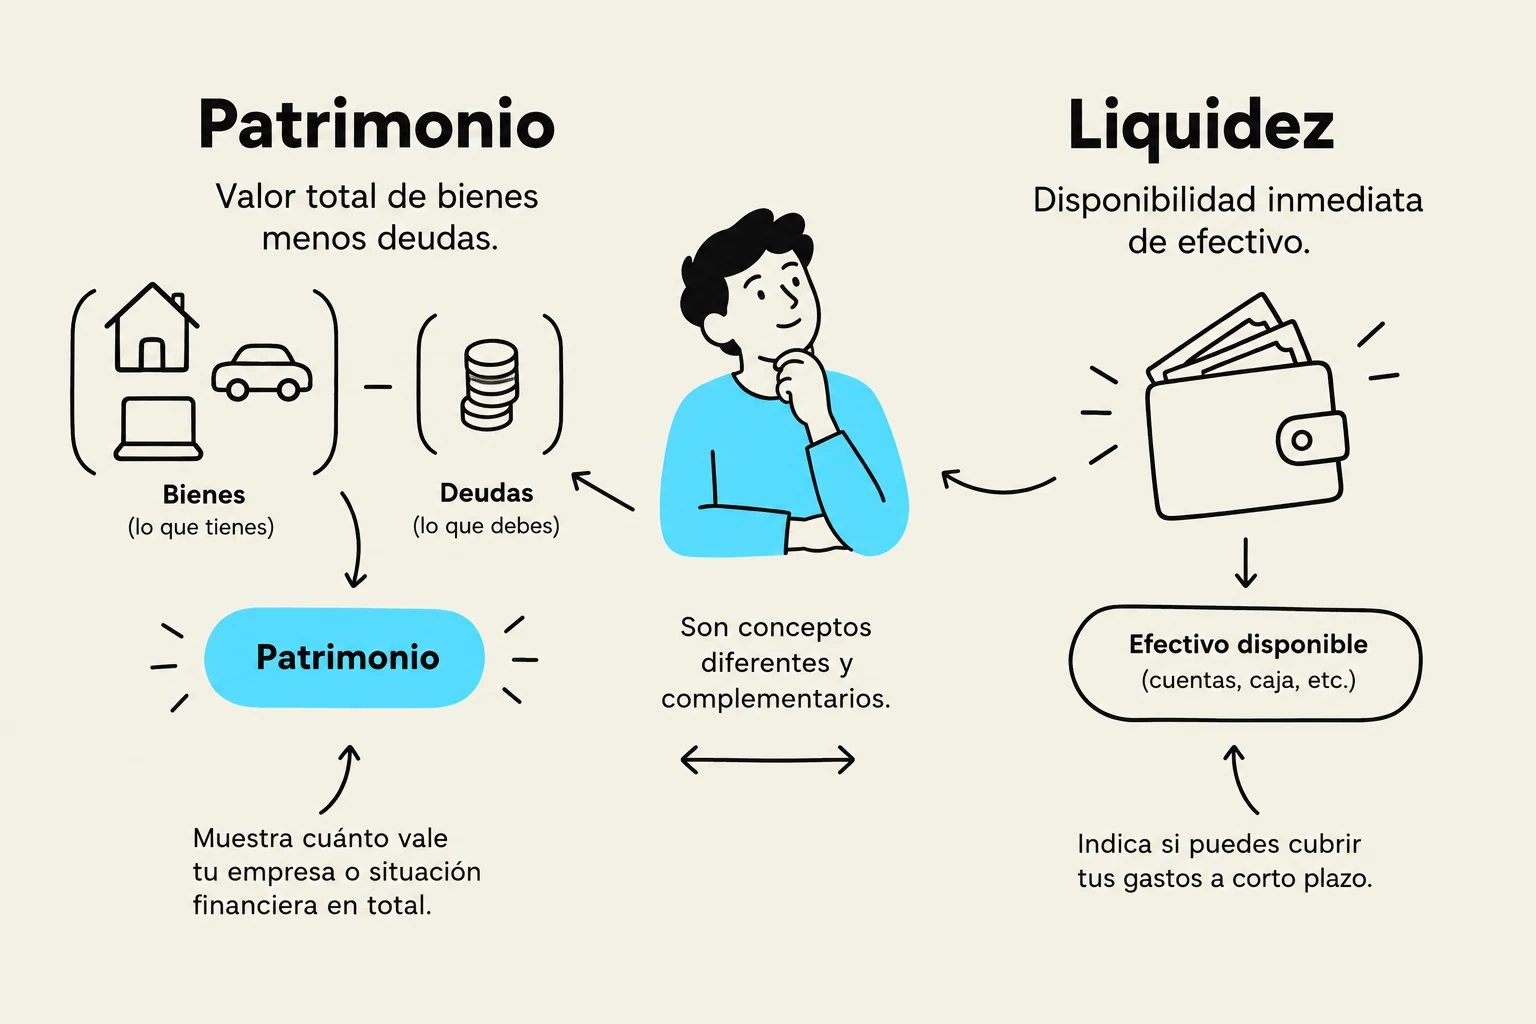
La liquidez es la capacidad de la empresa para convertir sus activos en dinero en efectivo de forma inmediata para cumplir con sus deudas a corto plazo.
Ejemplo Práctico: El caso de los inmuebles
Imaginemos una persona que posee un patrimonio altísimo: tiene tres edificios en el centro de la ciudad valorados en un millón de euros. Sin embargo, no tiene un solo euro en su cuenta bancaria y no tiene ingresos mensuales por rentas en este momento.
Su Patrimonio: Es muy alto (millón de euros en activos).
Su Liquidez: Es nula (no puede pagar el alquiler o la comida hoy mismo).
Esta persona se encuentra en una situación de insolvencia técnica o crisis de liquidez, a pesar de su gran riqueza. En una empresa ocurre lo mismo: puedes tener muchas máquinas y edificios (activos), pero si no tienes efectivo para pagar la nómina de tus empleados o la luz, la empresa puede quebrar aunque sea "rica" en patrimonio.
This illustration explains the concepts of Patrimonio (Net Worth) and Liquidez (Liquidity) in finance. Patrimonio is defined as the total value of assets minus debts, representing the overall financial situation. Liquidez refers to the immediate availability of cash, indicating the ability to cover short-term expenses.
Resumen de Diferencias Clave
Para consolidar lo aprendido, observemos la siguiente comparativa:
Característica
Resultados (Ingresos/Gastos)
Patrimonio (Activos/Pasivos)
Naturaleza
Flujo (dinámico)
Stock (estático)
Pregunta que responde
¿Cómo nos ha ido este año?
¿Qué tenemos y qué debemos hoy?
Periodo
Se mide en un intervalo de tiempo
Se mide en un momento puntual
Componentes
Ingresos y Gastos
Activos, Pasivos y Patrimonio Neto
⚠️ Advertencia de gestión: Un beneficio alto (buen resultado) no garantiza automáticamente un aumento proporcional del patrimonio si ese beneficio se utiliza para pagar deudas antiguas o si el dinero se queda atrapado en cuentas por cobrar que no se pueden cobrar rápidamente.
En conclusión, mientras que los resultados nos indican la capacidad de la empresa para generar valor mediante su actividad operativa, el patrimonio nos muestra la solidez de su estructura financiera. Un buen administrador debe vigilar ambos: maximizar los beneficios para aumentar el patrimonio, pero asegurando siempre la liquidez necesaria para que la empresa pueda seguir operando día a día.
Keep reading for free.
Create an account to finish this reading and make it part of your study routine.